1억원 한도도 같은 금융회사면 합산됩니다|예금자보호 1억원·예금보호 한도·은행별 예금 분산
예금자보호 1억원은 지점이나 상품마다 새로 적용되는 한도가 아니라 같은 금융회사에 맡긴 보호대상 예금의 원금과 이자를 합산해 적용하는 기준이에요. 가입비는 없지만 보호 한도를 계산할 때 예상 이자까지 포함해야 합니다.
목돈 예금은 가입 뒤 상품이나 지점을 나눴다는 이유만으로 보호 한도가 분리되지 않으므로 계약 전에 금융회사별 합계를 확인해야 한다.
읽기 전에 확인할 근거
예를 들어 한 은행의 본점과 다른 지점에 정기예금을 나눠도 금융회사가 같다면 따로 계산하지 않아요. 같은 은행에서 정기예금과 적금을 각각 가입한 경우도 상품 수가 아니라 금융회사 단위로 다시 묶어 봐야 해요.
통장 두 개여도 같은 금융회사면 한 묶음이에요
예금보호 한도에서 먼저 볼 것은 통장 개수나 지점 주소가 아니에요. 계약 상대방인 금융회사가 같은지부터 확인해야 합니다. 국가법령정보센터에서 2026년 8월 21일 확인한 예금자보호법은 예금보험금의 지급한도와 보호대상 금융상품에 관한 법적 기준을 두고 있어요.
- 같은 금융회사의 본점 예금과 지점 예금은 함께 계산해요.
- 같은 금융회사에서 가입한 여러 보호대상 상품도 함께 묶어요.
- 본인 명의 예금은 예금자별 기준으로 확인해요.
- 금융회사 이름이 비슷해 보여도 실제 법인이 다른지는 계약서에서 확인해요.
쉽게 말하면 금융회사마다 봉투를 하나씩 만든다고 생각하면 돼요. 그 회사에서 가입한 보호대상 예금의 원금과 이자를 같은 봉투에 모두 넣은 뒤 합계를 보는 방식입니다.
원금만 1억원을 채우면 이자 때문에 넘을 수 있어요
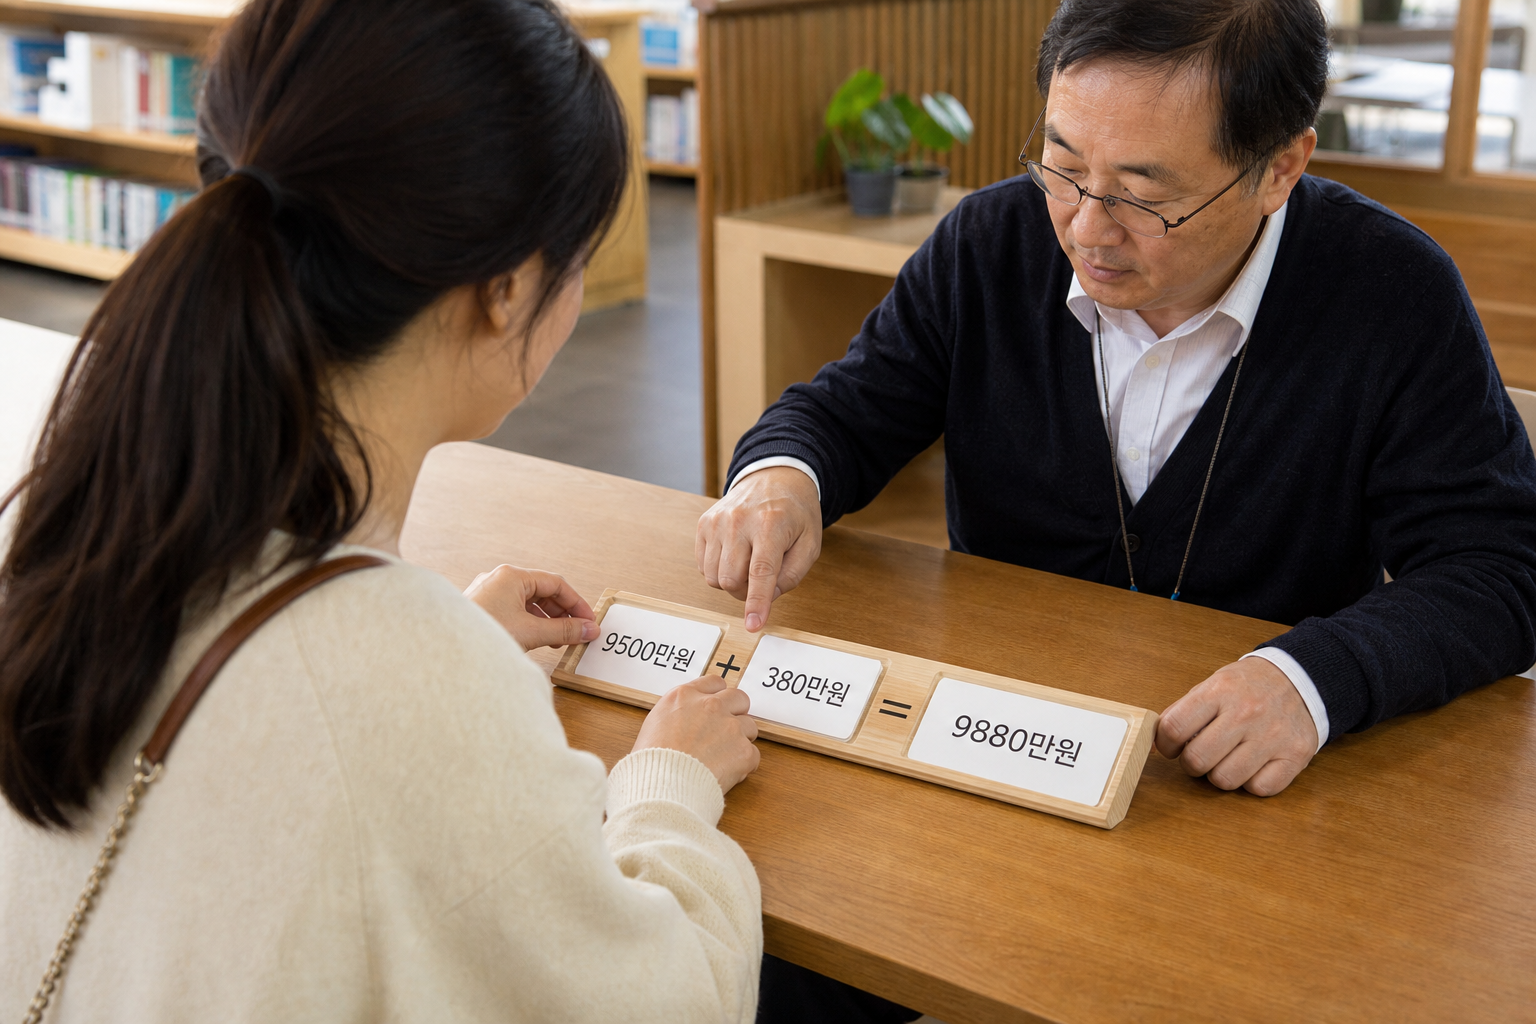
보호 범위를 계산할 때는 맡긴 원금만 보면 안 돼요. 원금과 이자를 함께 계산하므로, 원금 자체를 1억원에 맞추면 발생한 이자 때문에 합계가 한도를 넘을 수 있습니다.
원금 9500만원을 맡기는 경우
같은 금융회사에 있는 보호대상 예금 원금이 모두 9500만원이고 만기까지 예상 이자가 380만원이라고 가정해 볼게요.
- 원금: 9500만원
- 예상 이자: 380만원
- 합계: 9880만원
이 가정에서는 원금과 예상 이자의 합계가 1억원 안에 들어와요. 다만 실제 이자는 금리, 가입일, 만기, 중도해지 여부에 따라 달라지므로 가입 화면에 표시된 예상 만기금액으로 다시 계산해야 합니다.
원금 9800만원을 맡기는 경우
원금 9800만원에 예상 이자가 392만원이라면 합계는 1억192만원이에요. 이 계산에서는 1억원을 192만원 넘으므로 원금 일부를 다른 금융회사로 옮길지 비교할 필요가 있습니다.
계산식은 어렵지 않아요. 같은 금융회사에 있는 보호대상 원금을 모두 더하고, 받을 것으로 예상되는 이자를 더하면 됩니다. 금리가 바뀌거나 추가 납입이 가능한 상품이라면 여유 금액도 함께 잡아 두는 편이 안전해요.
은행별 분산은 회사 이름부터 나눠야 해요
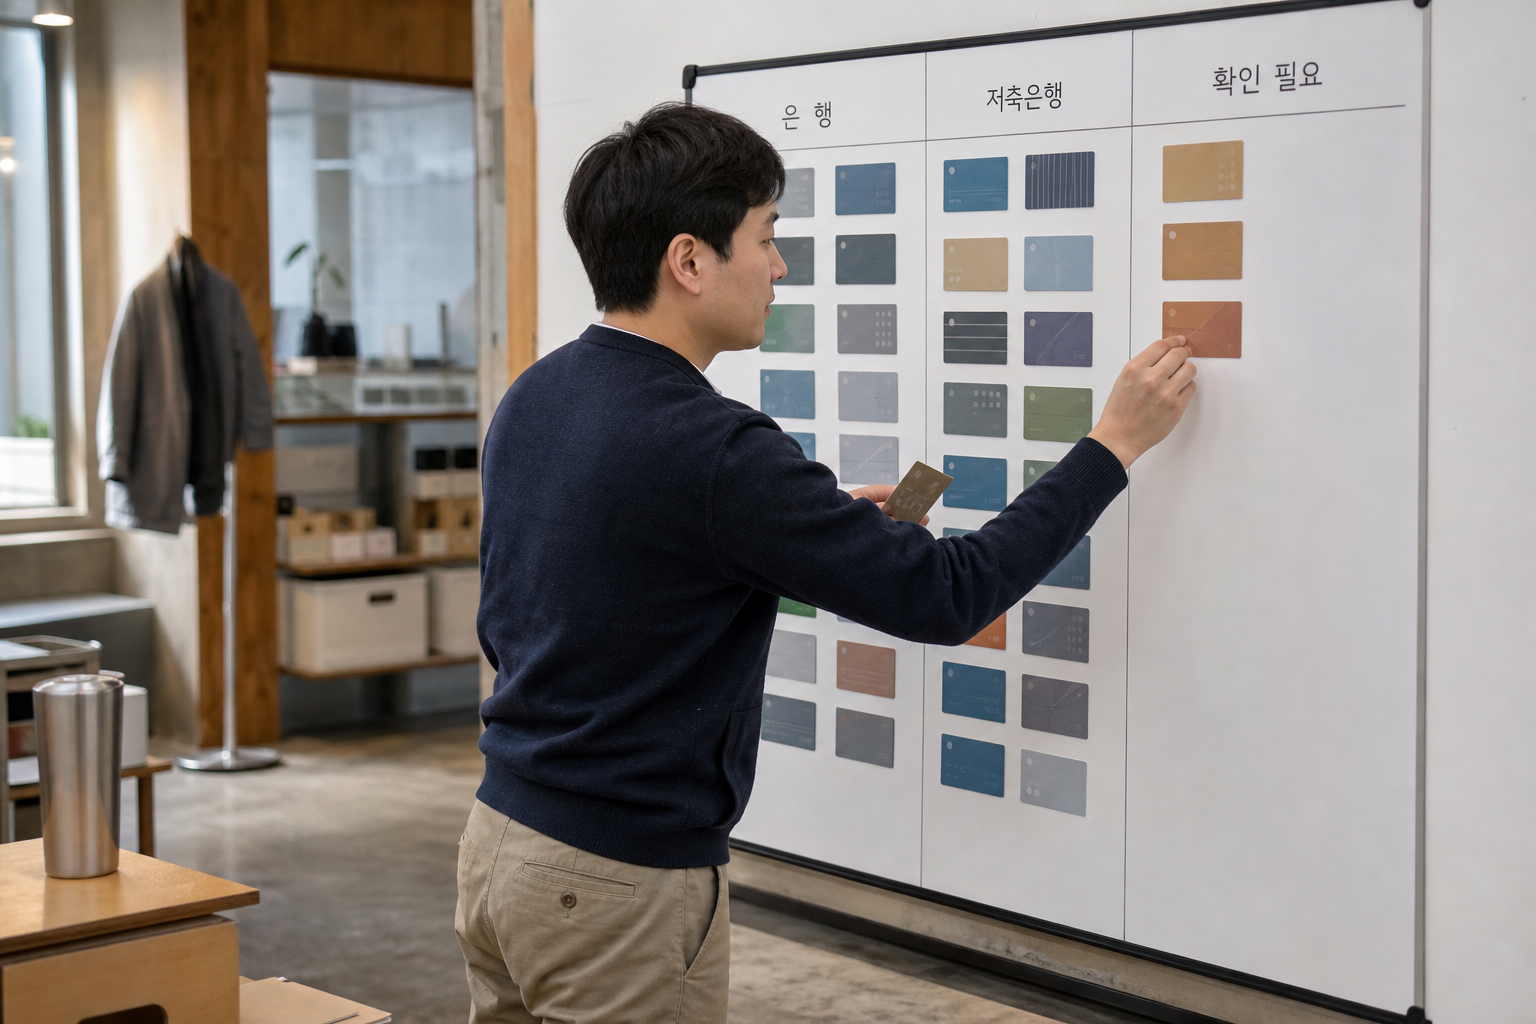
은행별 예금 분산은 계좌를 여러 개 만드는 일이 아니라 금융회사를 나누는 일이에요. 지점만 바꾸거나 같은 회사의 다른 예금상품을 고르는 방식으로는 금융회사별 합계가 분리되지 않습니다.
- 예금 잔액을 금융회사 법인명별로 적어요.
- 각 상품이 예금자보호 대상인지 상품설명서에서 확인해요.
- 같은 회사의 보호대상 원금을 모두 더해요.
- 각 상품의 예상 이자를 더해 1억원과 비교해요.
- 넘을 가능성이 있는 금액은 법인이 다른 금융회사의 조건과 비교해요.
은행과 저축은행에 나누는 경우에도 이름만 보고 판단하면 안 돼요. 계약서나 상품설명서에 적힌 정확한 금융회사 이름을 확인해야 합니다. 계열이나 브랜드가 익숙하다는 이유만으로 같은 회사 또는 다른 회사라고 단정하지 마세요.
금리가 높아도 가입조건을 같은 기준으로 비교하세요
전국은행연합회 소비자포털에서는 은행별 예금금리와 상품조건을 비교할 수 있어요. 높은 숫자 하나만 고르지 말고 가입기간, 가입방식, 우대금리 조건을 같은 기준으로 맞춰 봐야 실제로 받을 이자를 비교할 수 있습니다.
- 기본금리인지 조건을 충족해야 받는 우대금리인지 확인해요.
- 가입기간과 이자 지급방식이 같은 상품끼리 비교해요.
- 중도해지 가능성이 있다면 중도해지 조건도 읽어 봐요.
- 비교공시를 본 뒤 실제 가입 화면에서 최신 조건을 다시 확인해요.
금리가 조금 더 높아도 같은 금융회사 합계가 이미 1억원에 가깝다면 보호 범위를 먼저 계산해야 해요. 반대로 분산만 보고 낮은 금리를 바로 선택할 필요도 없습니다. 법인이 다른 금융회사의 보호대상 상품 가운데 기간과 조건이 맞는 것을 나란히 비교하면 돼요.
가입 버튼을 누르기 전 마지막으로 볼 것
모든 금융상품이 예금자보호 대상인 것은 아니에요. 상품 이름에 예금과 비슷한 표현이 있거나 금융회사에서 판매한다는 이유만으로 보호된다고 단정하면 안 됩니다. 가입 화면과 상품설명서에서 보호대상 표시를 직접 확인하세요.
- 계약 상대방의 정확한 금융회사 이름
- 예금자보호 대상이라는 표시
- 같은 회사에 이미 보유한 보호대상 원금
- 기존 상품과 새 상품의 예상 이자
- 만기와 중도해지 때 달라지는 이자 조건
목돈을 넣기 전에는 금융회사별로 한 줄씩만 적어도 실수를 크게 줄일 수 있어요. 원금, 예상 이자, 합계, 보호대상 확인 여부를 적고 합계가 1억원에 가까운 회사부터 다시 보면 됩니다.
확인한 기준
2026년 8월 21일 국가법령정보센터의 예금자보호법에서 예금보험금 지급한도와 보호대상 금융상품의 법적 기준을 확인했어요. 전국은행연합회 소비자포털에서는 은행별 예금금리와 상품조건 비교 경로를 대조했습니다. 개별 상품의 보호 여부와 실제 이자는 가입 시점의 상품설명서가 최종 판단 기준이에요.
📎 함께 보면 좋은 글


댓글
댓글 쓰기