기준금리가 내리면 다음 달 이자도 바로 줄까? 재산정 주기를 보세요|기준금리 인하 대출금리·변동금리 반영 시점
한국은행 기준금리가 내려도 개별 대출금리가 다음 달 바로 낮아진다고 단정할 수는 없어요. 기준금리 인하 대출금리 반영 시점은 상품의 기준금리 종류·변동주기·가산금리와 재산정일에 따라 달라질 수 있습니다.
기준금리 인하 뉴스 직후에도 다음 달 이자가 자동으로 낮아지는 것은 아니어서, 재산정일을 알아야 월 상환액을 잘못 예상하지 않는다.
읽기 전에 확인할 근거
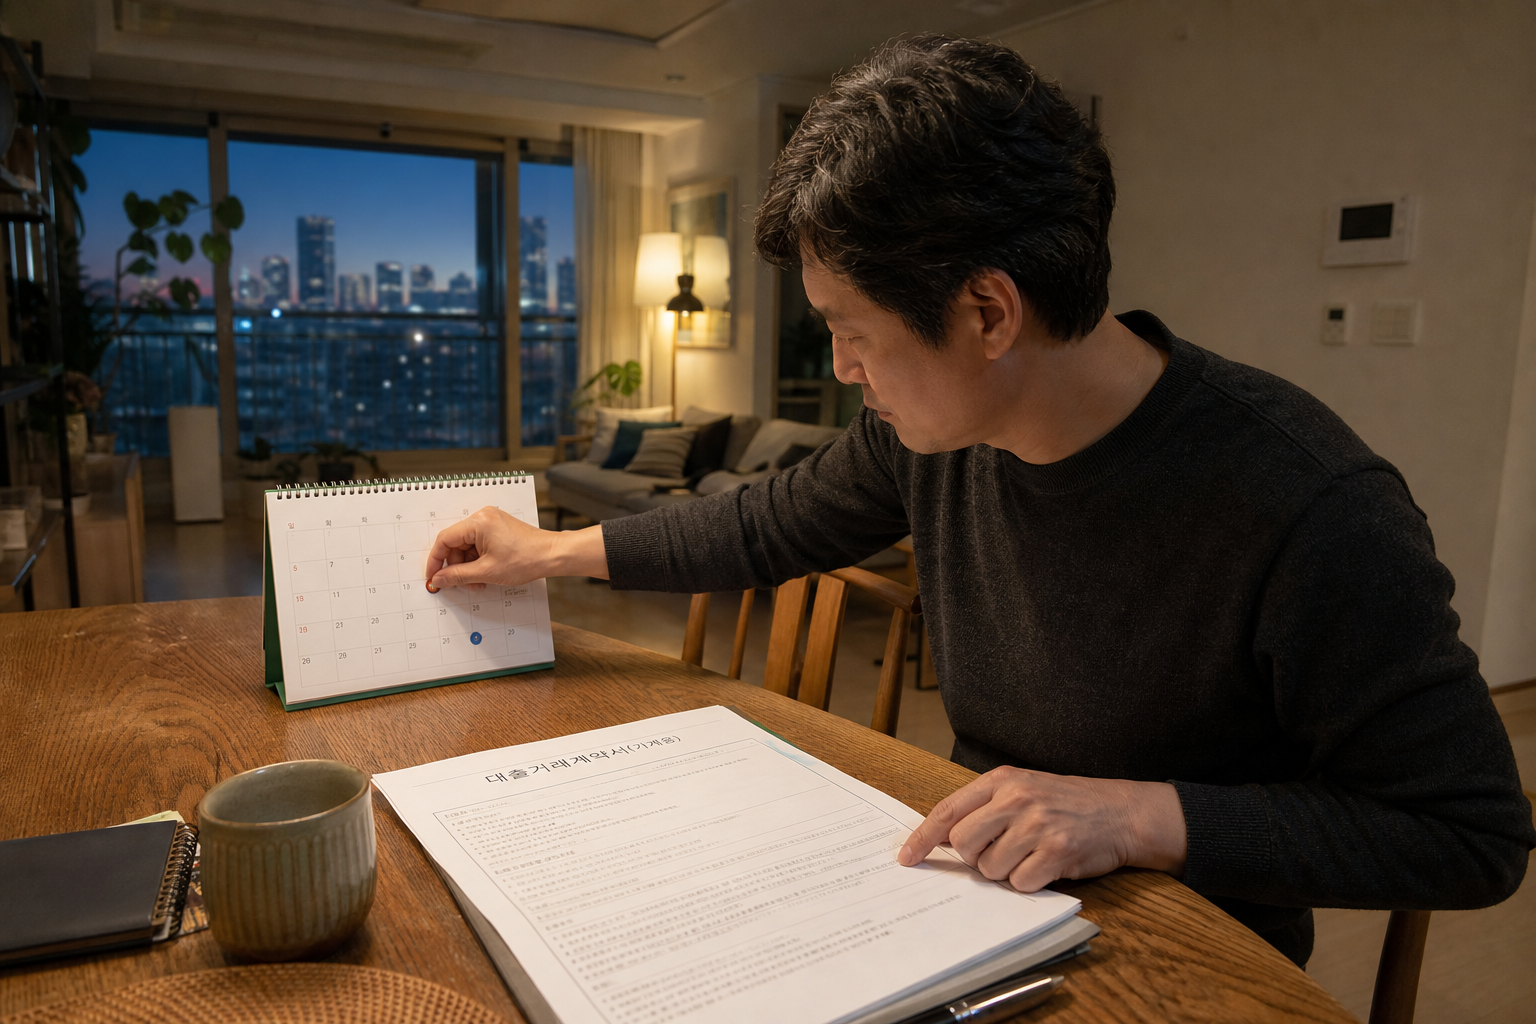
뉴스가 나온 날보다 먼저 볼 날짜는 내 대출의 ‘다음 금리변경일’이에요. 이 날짜를 알아야 다음 달 원리금이 줄지, 몇 달을 더 기다려야 할지 현실적으로 가늠할 수 있습니다.
기준금리 인하일과 내 이자 변경일은 다를 수 있어요
한국은행 기준금리는 금융시장 금리의 출발점에 가깝습니다. 은행이 한국은행 기준금리를 내 대출에 그대로 붙여 쓰는 것은 아니에요.
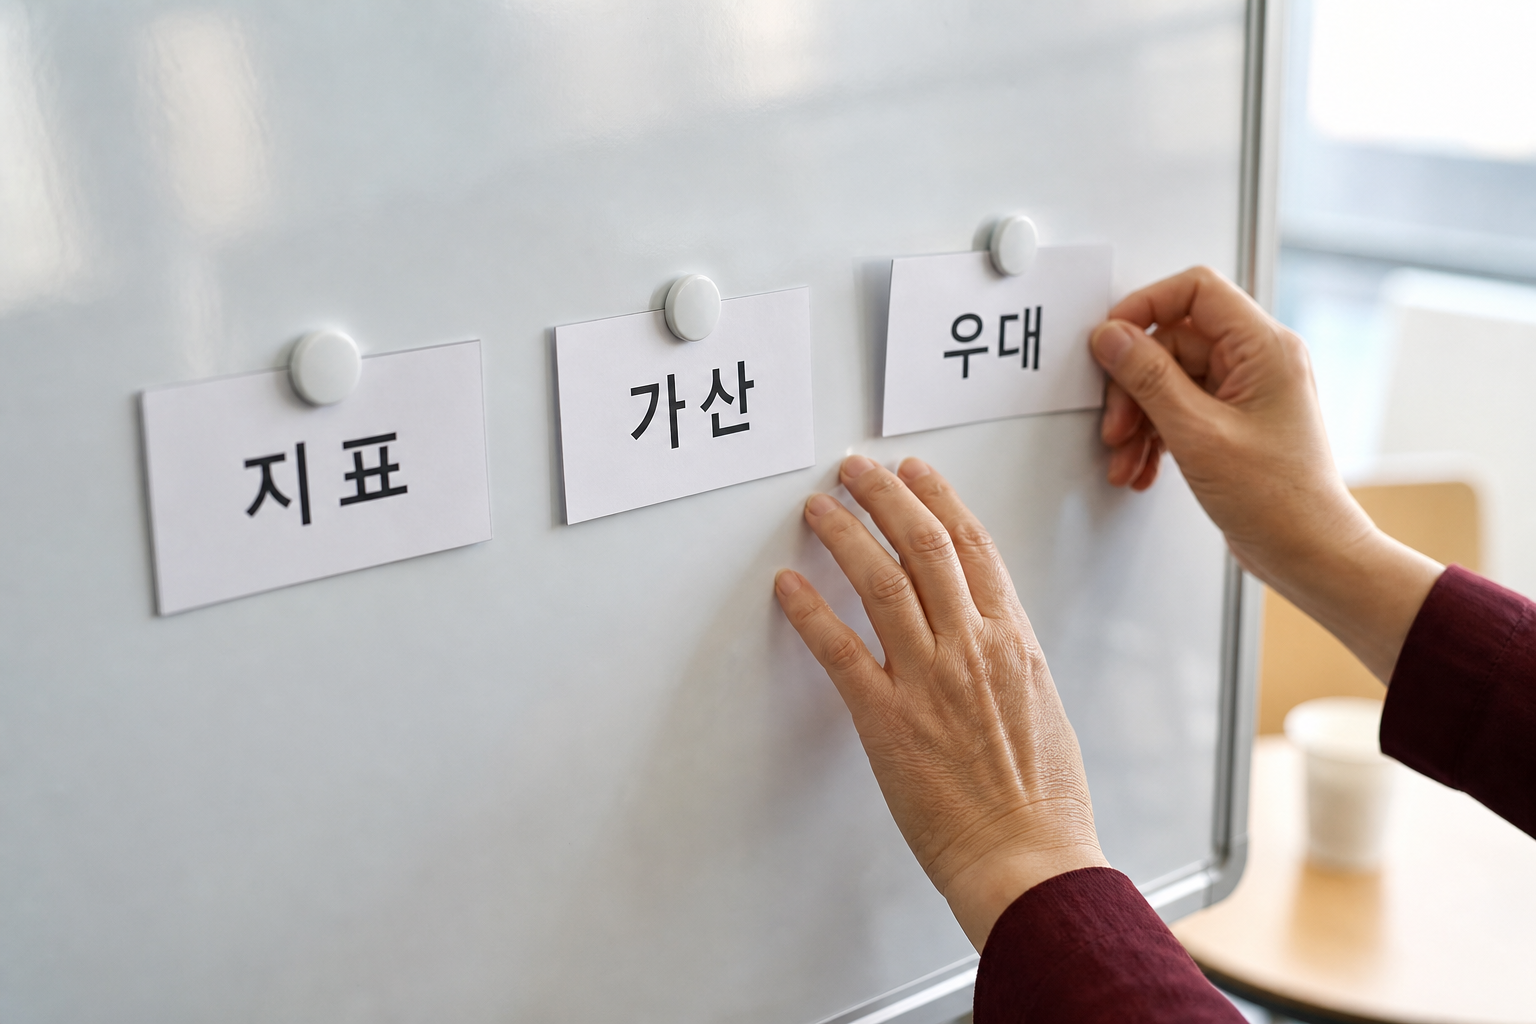
한국은행은 은행 대출금리가 보통 장·단기 시장금리나 은행의 자금조달 금리인 ‘지표금리’에 가산금리를 더해 정해진다고 설명합니다. 쉬운 말로 바꾸면 다음과 같아요.
- 지표금리: 대출금리를 다시 계산할 때 출발점으로 삼는 금리
- 가산금리: 은행의 업무비용과 위험 등을 반영해 더하는 부분
- 우대금리: 급여이체나 카드 이용처럼 약정한 조건을 충족할 때 빼주는 부분
기준금리가 내려가면 시장금리와 은행 조달비용이 움직이면서 지표금리에 영향을 줄 수 있어요. 다만 그 변화가 내 대출에 적용되는 날은 계약에서 정한 재산정일입니다.
시장에서는 기준금리 인하가 예상될 때 지표금리가 실제 결정 전에 먼저 움직이기도 해요. 한국은행도 2024년 자료에서 대출 지표금리인 시장금리가 통화정책 완화 기대를 미리 반영할 수 있다고 설명했습니다. 그래서 기준금리가 내려간 직후인데도 대출금리 변화가 작아 보이거나, 반대로 발표 전에 이미 일부 내려간 상황이 생길 수 있어요.
먼저 내 대출이 무엇에 연결됐는지 보세요
변동금리 반영 시점을 알려면 대출 상품명보다 약정서의 ‘대출금리’ 항목을 먼저 찾아야 해요. 같은 주택담보대출이나 신용대출이라도 연결된 지표금리가 다를 수 있습니다.
은행 앱의 대출 상세 화면, 전자약정서 또는 종이 약정서에서 아래 표현을 찾아보세요.
- 기준금리 또는 지표금리의 정확한 명칭
- 금리변동주기 또는 금리적용기간
- 현재 적용금리와 다음 금리변경일
- 가산금리와 우대금리 적용 내역
여기서 말하는 기준금리는 한국은행 기준금리와 이름이 같지 않을 수 있어요. COFIX 계열 금리, 금융채 금리처럼 은행 상품이 정한 지표가 적혀 있을 수 있습니다. 정확한 명칭은 추측하지 말고 내 계약 화면에 나온 문구 그대로 확인하는 편이 안전해요.
만기까지 금리가 고정된 상품이라면 기준금리가 내려도 약정된 고정기간에는 이자가 바뀌지 않을 수 있습니다. 일정 기간만 고정한 혼합형 대출도 고정기간이 끝난 뒤부터 별도의 변경 규칙이 적용될 수 있어요.
변동주기가 반영 속도를 가릅니다
변동금리라고 해서 매일 금리가 바뀌는 것은 아니에요. 약정한 변경주기가 돌아오는 날에 그 상품의 기준에 맞춰 금리를 다시 계산합니다.
예를 들어 같은 날 기준금리 인하 뉴스를 본 두 차주가 있어도 결과는 다를 수 있어요. 한 사람은 다음 재산정일이 가까워 조정된 지표금리가 비교적 일찍 반영될 수 있고, 다른 사람은 현재 금리 적용기간이 더 남아 기존 금리를 당분간 낼 수 있습니다.
대출 기준금리 변경주기를 확인할 때는 ‘몇 개월마다 변동’이라는 문구만 보지 마세요. 마지막 변경일 또는 다음 변경 예정일을 함께 봐야 합니다. 계약 시점이 사람마다 다르므로 변경주기가 같아도 실제 날짜는 달라질 수 있어요.
지표금리의 산출 기준일과 공시 시점도 영향을 줄 수 있습니다. 재산정일 당일 뉴스에 나온 금리가 곧바로 쓰인다고 짐작하지 말고, 은행에 “어느 날짜의 지표금리를 적용하는 상품인지” 확인하면 혼선을 줄일 수 있어요.
재산정됐는데도 예상만큼 안 내릴 수 있어요
다음 금리변경일이 지났는데 이자가 기대만큼 줄지 않았다고 해서 곧바로 오류라고 볼 수는 없어요. 최종 대출금리는 지표금리 하나가 아니라 가산금리와 우대금리 조건까지 함께 반영하기 때문입니다.
- 지표금리가 얼마나 달라졌는지
- 가산금리가 계약상 어떻게 적용됐는지
- 급여이체·카드 이용 등 우대조건을 계속 충족했는지
- 변경된 금리가 어느 납부회차부터 적용되는지
특히 우대조건 하나가 빠지면 지표금리 하락분이 체감되지 않을 수 있어요. 이때는 금리 숫자만 비교하지 말고 이전 적용내역과 새 적용내역을 항목별로 대조해 보세요.
은행에 문의할 때도 “기준금리가 내렸는데 왜 안 내려갔나요?”라고만 묻기보다 “이번 재산정에 사용한 지표금리의 명칭과 기준일, 가산금리, 빠진 우대조건을 알려주세요”라고 요청하면 확인할 부분이 또렷해집니다.
지금 확인할 것은 세 줄이면 충분해요
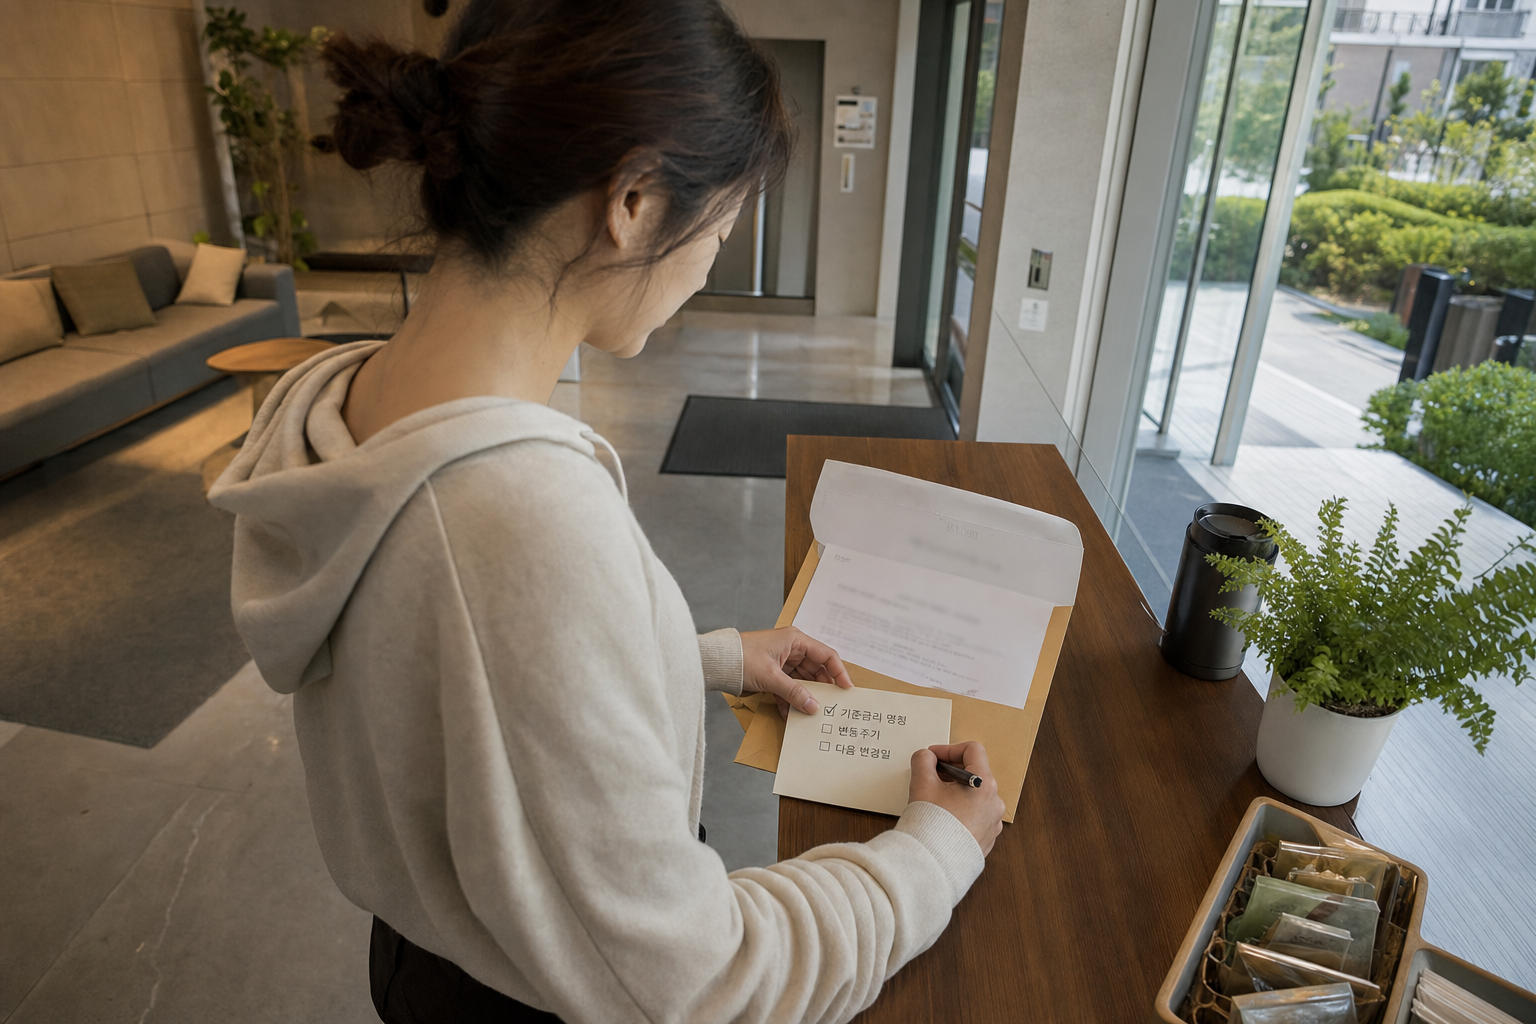
기준금리 인하 뉴스만 보고 다음 달 상환액을 미리 줄여 잡지는 마세요. 은행 앱이나 약정서에서 아래 세 줄을 확인하면 내 대출의 시간표가 보입니다.
- 내 상품에 연결된 기준금리의 정확한 이름을 찾습니다.
- 금리변동주기와 다음 금리변경일을 확인합니다.
- 재산정 뒤 지표금리·가산금리·우대금리 내역을 이전 값과 비교합니다.
금리가 더 낮은 상품으로 옮길 생각이라면 재산정일을 확인한 뒤 비교해도 늦지 않아요. 새 대출의 표시금리뿐 아니라 중도상환수수료, 새로 드는 부대비용, 남은 이용기간을 함께 봐야 실제 절감 여부를 판단할 수 있습니다.
개인별 적용일과 금리는 대출계약에 따라 달라져요. 만기까지 고정금리인 상품, 정책대출, 고정기간이 남은 혼합형 상품에는 같은 확인법을 그대로 적용하기 어려울 수 있습니다.
확인한 기준
2026년 8월 29일 한국은행 금융시장국의 공식 설명에서 대출금리의 산정 구조와 기준금리 변화의 파급 과정을 확인했습니다. 한국은행 자료는 시장 전체의 원리를 설명하며, 개별 은행 상품의 다음 재산정일이나 개인별 우대조건까지 확정해 주는 자료는 아닙니다.
한국은행 ‘기준금리 인하와 대출금리 변동 바로 이해하기’ 공식 자료
함께 보면 좋은 글


댓글
댓글 쓰기